

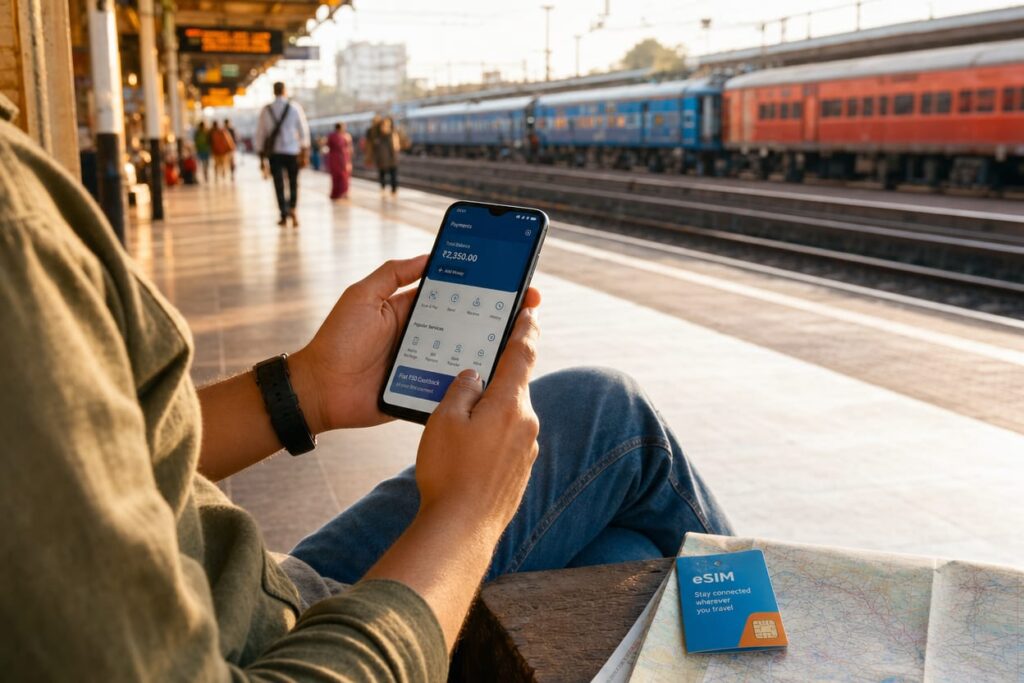
Warum Indien 2026 digital anders reist als noch vor ein paar Jahren
Wenn du bei „Indien“ noch an dicke Geldbündel, handgeschriebene Zugtickets und mysteriöse Telefonläden mit wackeligen Leitungen denkst – 2026 fühlt sich das Land digital deutlich anders an.
UPI-Zahlungen überall, QR-Codes selbst am Chai-Stand, halbwegs stabile Netze in vielen Städten. Ich habe an einem winzigen Kiosk in Jaipur einen Tee gekauft, der Verkäufer hatte vielleicht drei Gläser, aber vier verschiedene Zahlungs-Apps. Willkommen in der Gegenwart.
Der Moment, in dem du nachts um halb eins an einem Bahnhof stehst, der Zug schon wieder Verspätung hat und du in der App nachsiehst, auf welchem Gleis er irgendwann auftaucht – genau dafür lohnt sich der ganze digitale Kram. Oder die Tuk-Tuk-Fahrt, bei der du nicht mit zerknitterten Scheinen hantierst, sondern einfach den QR-Code am Rücksitz scannst und gut ist.
Dieser Text richtet sich vor allem an deutschsprachige Erstreisende, die ihre Kosten im Griff behalten wollen, ohne sich in Excel-Tabellen zu verlieren. Ich reise seit Jahren mit einem recht stabilen Setup aus Apps, Offline-Backups und ein bisschen Papiergeld – von Chile bis Vietnam. Für komplexere Reisen, wie meinen Patagonien-Trip mit dem W-Trek im Torres del Paine, hat mir gute Vorbereitung schon einiges an Stress erspart; darüber habe ich ausführlich im Beitrag zur Vorbereitung auf Torres del Paine geschrieben.
Hier geht es jetzt konkret um Indien 2026: lokale Zahlungsapps und UPI, wie viel Bargeld noch sinnvoll ist, SIM oder eSIM, Zug- und Bus-Apps – und darum, wie du dein Online-Banking schützt, ohne jeden Tag Paranoia zu schieben. Und ja, wir reden auch kurz über Daten-Roaming-Schocks. Ich habe einmal versehentlich einen halben Flug lang EU-Roaming angelassen. Die Benachrichtigung der Mobilfunkrechnung fühlte sich an wie ein Horrofilm in Echtzeit.
UPI, lokale Zahlungsapps und Bargeld: So zahlst du 2026 clever in Indien
Stell dir vor: Du stehst an einem Straßenstand in Bengaluru, vor dir ein riesiger Masala Dosa, frisch, knusprig, du sabberst fast. Zahlen willst du mit deiner deutschen Karte. Der Verkäufer schaut erst auf deine Karte, dann auf dich, dann wieder auf den riesigen QR-Code neben der Pfanne. Skeptischer Blick. Die Warteschlange hinter dir atmet hörbar aus.
In Indien läuft 2026 fast alles über UPI. Kurz gesagt: UPI ist ein einheitliches Sofortzahlungssystem, das Bankkonten und Apps verbindet. Du scannst einen QR-Code, bestätigst den Betrag, zack, das Geld ist beim Empfänger. Kein Warten, keine Kartenterminals, keine PIN-Pad-Drama.
Der Haken für Tourist:innen: Viele UPI-Funktionen sind an indische Bankkonten gekoppelt. Heißt, du kannst nicht einfach mit deinem deutschen Konto eine indische App voll nutzen. Es gibt aber immer mehr Workarounds, zum Beispiel internationale Finanzapps, die virtuelle Karten anbieten, Kooperationen von Banken oder Prepaid-Lösungen, die in Indien wie eine ganz normale Karte laufen. Ich hatte auf meiner letzten Reise eine klassische Visa, eine Mastercard von einer Onlinebank à la N26/Revolut-Stil und eine Backup-Kreditkarte im Rucksack. Mindestens zwei davon haben fast überall funktioniert.
Wichtig ist, wie immer, der Gebührenkram. Viele Läden fragen: „Pay in Rupees or in Euro?“ – das ist Dynamic Currency Conversion, also die Umrechnung direkt am Terminal. Klingt nett („Du siehst gleich den Euro-Betrag!“), ist aber oft teurer. Ich wähle inzwischen konsequent die Landeswährung, also Rupien, und lasse meine Bank umrechnen. Sonst frisst die Gebühr still und leise dein Dosa-Budget.
Ohne Bargeld geht es trotzdem nicht. Meine aktuelle „Bargeldstrategie“ für Indien sieht ungefähr so aus:
- am Flughafen direkt nach der Landung einmal einen kleineren Betrag wechseln, zum Beispiel 50–80 Euro in Rupien, damit der erste Taxi-Fahrer nicht als Privat-Bank agieren muss
- den Rest im Laufe der Reise an ATMs abheben, idealerweise bei großen Banken
- immer etwa 2.000–3.000 Rupien bar dabei haben für Offline-Momente
Ich war einmal in einem Bahnhof irgendwo zwischen Delhi und Rishikesh unterwegs, der UPI-QR-Code am Snack-Stand war schön laminiert, aber komplett tot. Kein Scan, keine Zahlung, der Verkäufer zuckte nur mit den Schultern. Meine 2.000 Rupien in der Tasche haben mir in dem Moment den „Kein-Snack-vor-4-Stunden-Zugfahrt“-Meltdown erspart.
Um die Kosten im Blick zu behalten, nutze ich simple Ausgaben-Apps statt Tabellenmonster. Tagesbudget festlegen, jede Kleinigkeit kurz eintippen, fertig. Das zwingt mich auch dazu, den dritten Iced Coffee zu hinterfragen. Wenn ich längere Trips plane, packe ich alles – Transport, Unterkünfte, geschätzte Kosten – in ein zentrales Tool wie den Trip Planner von Hikersbay. Der läuft im Browser, ich baue mir dort die Route, notiere Preise und sehe unterwegs recht gut, wie sehr ich mein geplantes Budget schon gesprengt habe.
Einmal am Tag schaue ich kurz in die Banking-Apps, ob alle Abbuchungen logisch sind. Push-Nachrichten für Kartenzahlungen habe ich dauerhaft an. Das nervt manchmal, hilft aber enorm bei der Kontrolle. Bei meinem Vietnam-Trip hat mir dieser Mix aus App-Budget und Bank-Benachrichtigungen sehr geholfen, die Kosten für Busse, Züge und Grab-Fahrten zu sortieren – mehr dazu im Artikel über lokale Fortbewegung in Vietnam. In Indien läuft das ziemlich ähnlich.
eSIM, Datenpakete und Mobilitäts-Apps: Online bleiben ohne Roaming-Schock
Brauchst du 2026 in Indien überhaupt noch eine klassische SIM-Karte? Kurze Antwort aus meiner Erfahrung: Kommt drauf an, wie viel du telefonieren willst – für Daten allein reicht oft eine eSIM.
SIM bedeutet: kleines Plastikding im Handy. eSIM: das Gleiche, nur digital und fest im Gerät. Technisch kann man das tiefer erklären, aber für den Alltag reicht: eSIM kannst du vorab online kaufen, QR-Code scahnen, fertig.
Bei meinem letzten Indien-Trip hatte ich es so gelöst: Kurz vor Abreise habe ich mir eine eSIM mit Datenvolumen für die ersten Wochen geholt und direkt nach der Landung in Delhi aktiviert. Damit war ich sofort online, Uber rufen, Unterkunft checken, Eltern kurz beruhigen. Am zweiten Tag habe ich mir zusätzlich eine lokale physische SIM besorgt, vor allem für Inlandstelefonie, weil manche Gästehäuser immer noch lieber anrufen als schreiben.
Die Fallstricke: Für viele lokale SIMs brauchst du eine KYC-Registrierung, also Pass und manchmal auch ein Foto. Das kann fünf Minuten dauern oder eine Stunde, je nach Shop-Laune. Manche Läden bieten nur Postpaid-Verträge an, was als Tourist:in wenig bringt. Ich habe nach Prepaid gefragt, bis jemand genervt eine passende Karte aus der Schublade zog.
Zur Netzabdeckung: In Metropolen wie Mumbai oder Bengaluru hatte ich meist gutes 4G, teils schon 5G. Auf dem Land sieht es anders aus. In einer Kleinstadt in Rajasthan fiel mein Netz plötzlich auf Edge zurück – so langsam, dass selbst Textnachrichten eine Weile brauchten. Ich bin dann in ein Café mit halbwegs stabilem Wi-Fi geflüchtet, habe dort offline Karten für den nächsten Tag geladen und mir geschworen, nie wieder ohne Download-Maps in Indien loszuziehen.
Richtig praktisch wird es mit Mobilitäts-Apps. Für Züge nutze ich die offizielle IRCTC-App plus eine ergänzende App wie RailYatri, um Verspätungen und Wagenpositionen zu checken. Ich stand einmal in der Sleeper-Class in einem Nachtzug, alle diskutierten wild, ob wir nun drei oder fünf Stunden hinter dem Plan sind. Ein Blick in die App: „4 hours 12 minutes late“. Nicht schön, aber immerhin eindeutig.
Für Busse gibt es ebenfalls mehrere Apps mit Bewertungen und Sitzplänen. Ich buche Langstrecken ungern spontan am chaotischen Busbahnhof, sondern lieber mit ein paar Klicks und wähle gezielt nicht die letzte Reihe neben der Toilette. Für Taxis nutze ich in Städten vor allem Ola und Uber, weil ich damit einen ungefähren Preis sehe und nicht bei jeder Fahrt neu über „Tourist-Preis“ diskutieren muss.
Alle Tickets, Reservierungen und wichtigen Codes landen bei mir in einem zentralen Planer. Das kann ein Tool wie der Trip Planner sein oder zur Not ein gut gepflegtes Notiz-Dokument – Hauptsache, ich suche im Nachtzug nicht schlaftrunken in fünf verschiedenen Apps nach der einen Buchungsnummer.
Den gleichen Ansatz nutze ich übrigens nicht nur in Großstädten. Auch bei Natur- und Outdoortrips halte ich mein Datenpaket griffbereit, um Aktivitäten spontan zu buchen oder Infos abzurufen – so wie auf den Kanaren, als ich zwischen zwei Tauchgängen schnell Wetter, Bootszeiten und Spots für Schildkröten gecheckt habe. Wer mehr zu solchen Meerestouren lesen will: Im Artikel über die Unterwasserstars der Kanaren geht es genau darum.
Und ja, indische Bahn-Apps können unübersichtlich sein. Drei Menüs, fünf Buttons, keiner klingt logisch. Nach ein paar Tagen tippst du trotzdem erstaunlich schnell auf genau den richtigen.
Sicher online zahlen, Banking schützen und trotzdem entspannt bleiben
Ich gebe es offen zu: Beim ersten Mal Indien hatte ich Schweißhände, als ich im Hostel-WLAN meine Banking-App geöffnet habe. Irgendwo zwischen Currygeruch, offenem Router und zehn verbundenen Fremdgeräten fühlte sich das nicht wie „sicheres Online-Banking“ an.
Inzwischen gehe ich deutlich entspannter, aber strukturierter vor. Offene WLANs nutze ich nur noch mit VPN, wenn es wirklich sein muss. Für sensible Sachen wie Überweisungen mache ich meistens kurz einen Hotspot über meine mobilen Daten auf. Und öffentliche Computer – Hostel-Rechner, Internet-Cafés – sind für Banking für mich komplett raus.
Ganz fehlerfrei war ich auch nicht. Einmal habe ich einen QR-Code an einem Imbiss eingescannt, der auf einem laminierten Zusatzschild klebte. Bezahlt habe ich zum Glück nichts, weil mir der Name des Empfängers komisch vorkam. Seitdem checke ich kurz, ob der Name halbwegs zum Laden passt und frage im Zweifel nach.
Dann gab es da noch den Moment, in dem ich im WLAN eines Nachtzugs schnell die Banking-App öffnen wollte, um eine Kartensperre zu testen (sehr geniale Idee, nachts um zwei). Die Verbindung brach ab, Login stockte, ich war hellwach. Seitdem mache ich solche Dinge wieder tagsüber, in halbwegs ruhigen Netzen.
Phishing in Messengern, gefälschte UPI-Screenshots, vermeintliche „Support“-Chats – das gibt es auch in Indien. Ich habe unterwegs ein paar Fälle mitbekommen, in denen Leute angebliche Rückerstattungen anklicken sollten. Meine Grundregeln sind eher stumpf, aber funktionieren:
- Limits für Karten und Konten so setzen, dass ein größerer Schaden gebremst wird
- Push-TAN oder App-TAN nutzen, keine alten SMS-TAN-Verfahren
- Apps nur aus offiziellen Stores installieren, nicht aus irgendwelchen Download-Links in Gruppen
- jede größere Transaktion kurz in der Bank-App gegenchecken
Für mich hängt Sicherheit stark mit Kostenkontrolle zusammen. Je klarer ich sehe, was wann abgebucht wird, desto schneller fallen Unstimmigkeiten auf. Ich gehe am Ende jeder Reisewoche einmal durch die Konto- und Kartenumsätze. Dauert vielleicht zehn Minuten. In Peru ist mir so eine doppelte Hotelbelastung aufgefallen, in Indien war es einmal eine mysteriöse Mini-Abbuchung, die ich sofort gesperrt habe.
Indien 2026 ist digital wahnsinnig komfortabel – wenn du dir ein Basis-Setup aus Zahlungs-Apps, eSIM oder SIM und ein paar Banking-Regeln baust. Seit ich das so mache, steige ich deutlich entspannter aus indischen Zügen. Selbst wenn das WLAN gerade wieder im Tunnel verschwunden ist.
